
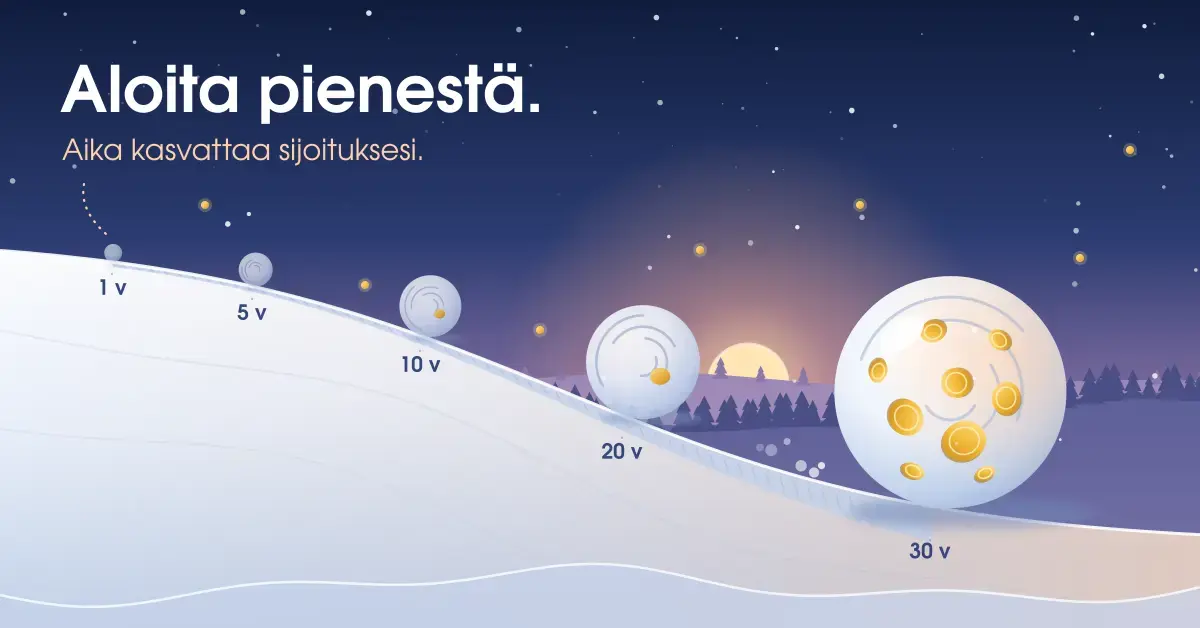
Sijoittaminen ei ole vain varakkaiden tai talousalan ammattilaisten etuoikeus, vaan se on taito, jonka kuka tahansa voi opetella. Aloittaminen ei vaadi suurta alkupääomaa eikä monimutkaisia kaavoja – riittää, että ymmärrät muutaman perusasian ja etenet maltillisesti. Tämä opas käy läpi vaihe vaiheelta, miten pääset alkuun Suomessa: mitä sijoittaminen tarkoittaa, minkälaisia sijoituskohteita on olemassa, miten avaat sijoitustilin, miten hajautat riskisi ja miten sijoituksia verotetaan.
Tärkeimmät kohdat
- Kuka tahansa voi aloittaa: sijoittaminen ei vaadi suurta pääomaa eikä erityisosaamista.
- Aika on tärkein liittolainen: korkoa korolle -ilmiö palkitsee aikaisin aloittaneen.
- Rakenna ensin hätävarasto ennen kuin sijoitat markkinoille.
- Hajauta useaan kohteeseen ja aloita pienillä summilla, mielellään kuukausisäästämällä.
- Verotus: tuotto on pääomatuloa (30 % / 34 % vuonna 2026).
- Kryptovaluutat ovat korkean riskin kohde ja sopivat vain pienenä osana salkkua.
Mitä sijoittaminen tarkoittaa?
Sijoittaminen tarkoittaa rahan laittamista kohteeseen, jonka odotat kasvattavan arvoaan tai tuottavan tuloa ajan myötä. Toisin kuin säästäminen pankkitilille, sijoittamiseen liittyy aina riski: sijoituksen arvo voi sekä nousta että laskea, etkä saa sijoittamaasi summaa takaisin takuuvarmasti. Vastapainoksi tuotto-odotus on pitkällä aikavälillä korkeampi kuin tavallisella säästötilillä.
Sijoittamisen voima perustuu korkoa korolle -ilmiöön. Kun sijoitukselle kertyvä tuotto jää kasvamaan sijoitukseen, myös tuotolle alkaa kertyä tuottoa. Mitä pidempään raha on sijoitettuna, sitä voimakkaammin tämä ilmiö vaikuttaa. Juuri siksi aika on aloittelevan sijoittajan tärkein liittolainen – pieni summa, joka saa kasvaa vuosikymmeniä, voi kertyä merkittäväksi.
Opettele sijoittamisen perusteet
Ennen ensimmäistä ostoa kannattaa käyttää aikaa perusteiden opetteluun. Lue kirjoja, seuraa luotettavia talousmedioita ja tutustu eri sijoitusinstrumentteihin. Mitä paremmin ymmärrät, mihin rahasi menevät, sitä rauhallisemmin kestät markkinoiden heilahtelut. Alla ovat yleisimmät sijoituskohteet selkeästi selitettyinä.
Osakkeet, rahastot ja korkosijoitukset
Osake on omistusosuus yhtiössä. Kun ostat yhtiön osakkeen, omistat palasen yritystä ja voit hyötyä sen menestyksestä arvonnousuna ja osinkoina eli voitonjakona. Yksittäisen osakkeen riski on suuri, koska koko sijoitus on kiinni yhden yhtiön kohtalossa.
Rahasto koostaa monen sijoittajan varat yhteen ja sijoittaa ne hajautetusti kymmeniin tai satoihin kohteisiin. Näin saat valmiin hajautuksen pienelläkin summalla. Rahastot ovat usein aloittelijan helpoin tapa päästä alkuun, koska salkunhoito tehdään puolestasi.
Korkosijoitukset, kuten joukkovelkakirjalainat, ovat käytännössä lainaa valtiolle tai yritykselle. Sijoittaja saa korkoa ja lainasumman takaisin eräpäivänä. Korkosijoitukset ovat tyypillisesti osakkeita vakaampia, mutta myös tuotto-odotus on matalampi.
ETF:t ja indeksirahastot
Indeksirahasto seuraa jotakin markkinaindeksiä, esimerkiksi maailman suurimpia pörssiyhtiöitä, ilman että salkunhoitaja valitsee yksittäisiä osakkeita. Koska valinnat tehdään automaattisesti, kulut ovat matalat – ja juuri kulut syövät tuottoa pitkällä aikavälillä yllättävän paljon. ETF (Exchange-Traded Fund) on pörssissä noteerattu rahasto, jota ostetaan ja myydään kuten osaketta. Monet pitävät laajasti hajauttavaa, edullista indeksirahastoa tai ETF:ää aloittelijan perustyökaluna, koska se tarjoaa hajautuksen ja matalat kulut yhdessä paketissa.
Kryptovaluutat sijoituskohteena
Kryptovaluutat, kuten Bitcoin ja Ethereum, ovat lohkoketjuteknologiaan perustuvia digitaalisia varoja. Niiden arvo voi heilahdella rajusti lyhyessäkin ajassa, joten ne sopivat vain riskinsietokyvyltään korkeammalle sijoittajalle ja korkeintaan pienenä osana salkkua. Jos tunnetuin krypto kiinnostaa, Techopedia selittää, miten ostaa Bitcoin. Ennen ostamista kannattaa opetella lohkoketjun perusteet ja muistaa, että eri kryptovaluutoilla on eri käyttötarkoitukset. Voit seurata reaaliaikaisia kryptovaluuttojen kursseja ennen päätöksiä.
Kartoita taloutesi ja aseta tavoitteet
Ennen kuin sijoitat ensimmäistääkään euroa, selvitä oma taloudellinen tilanteesi. Listaa tulosi, menosi ja mahdolliset velkasi. Näin näet, kuinka paljon voit sijoittaa kuukaudessa ilman, että se vaikuttaa arkeesi. Nyrkkisääntö: sijoita vain rahaa, jota et tarvitse lähivuosina.
Rakenna ensin hätävarasto
Hätävarasto on helposti nostettavissa oleva säästö, joka kattaa yllättävät menot, kuten rikkoutuneen kodinkoneen tai tulojen katkoksen. Yleinen suositus on noin kolmen – kuuden kuukauden menoja vastaava summa tavallisella tilillä. Kun hätävarasto on olemassa, sinun ei tarvitse myydä sijoituksiasi huonoon aikaan, jos elämä yllättää.
Määritä aikajänne ja riskinsietokyky
Mieti, miksi sijoitat ja milloin tarvitset rahat. Lyhyen aikavälin tavoitteeseen (alle 3 vuotta) sopivat matalariskiset kohteet, kun taas pitkään, jopa vuosikymmeniä kasvava sijoitus kestää enemmän heiluntaa. Riskinsietokyky tarkoittaa sitä, kuinka suuren arvonlaskun kestät menettämättä yöuniasi. Rehellinen vastaus tähän ohjaa koko sijoitusstrategiaasi.
Näin avaat sijoitustilin Suomessa
Sijoittaminen vaatii tilin, jolla arvopapereita säilytetään. Suomessa aloittelijalla on käytännössä kolme päävaihtoehtoa, ja kryptoihin tarvitaan oma alustansa. Tilin voi avata yleensä verkossa pankkitunnuksilla muutamassa minuutissa.
Vertailu
| Tili / tapa | Mihin sopii | Verotus | Huomioitavaa |
|---|---|---|---|
| Arvo-osuustili | Osakkeet, ETF:t ja rahastot, aktiivisempi kaupankäynti | Vero myyntivoitoista ja osingoista sitä mukaa kun niitä realisoituu | Ei ylärajaa; laaja valikoima kohteita |
| Osakesäästötili | Pörssiosakkeiden pitkäaikaissijoittaminen | Vero vasta nostettaessa rahaa tililtä | Talletuskatto 100 000 €; vain pörssiosakkeita, ei rahastoja/ETF:iä |
| Rahastosäästäminen (kuukausisäästö) | Aloittelija, automaattinen säästäminen | Vero rahasto-osuuksia lunastettaessa | Pienet aloitussummat; hajautus valmiina |
| Kryptopörssi / -lompakko | Kryptovaluutat (korkea riski) | Pääomatulovero luovutuksesta ja vaihdosta | Suuri hinnanvaihtelu; säilytä avaimet huolellisesti |
Arvo-osuustili on perinteinen tili, jolla voit käydä kauppaa osakkeilla, ETF:illä ja rahastoilla. Osakesäästötili taas on tarkoitettu pörssiosakkeiden pitkäaikaissijoittamiseen: sen sisällä voit myydä ja ostaa osakkeita sekä saada osinkoja maksamatta veroa, ja vero realisoituu vasta kun nostat rahaa tililtä. Osakesäästötilin talletuskatto on 100 000 euroa (nostettu 50 000 eurosta vuoden 2024 alussa), ja sille voi laittaa vain pörssiosakkeita – ei rahastoja tai ETF:iä. Rahastosäästäminen on usein helpoin aloitustapa: voit aloittaa pienellä kuukausisummalla suoraan pankin sovelluksessa.
Aloita pienillä summilla ja säästä säännöllisesti
Aloittelijan kannattaa aloittaa pienillä summilla, vaikka sijoitettavaa olisi enemmänkin. Pienet summat opettavat markkinoiden käyttäytymistä ilman, että mahdollinen tappio tuntuu liian suurelta. Samalla ehdit hioa rauhassa oman sijoitusstrategiasi.
Tehokas ja aloittelijalle sopiva tapa on kuukausisäästäminen: sijoitat saman summan samaan kohteeseen säännöllisesti markkinatilanteesta riippumatta. Tällöin ostat osuuksia sekä kalliilla että halvalla, jolloin keskihankintahinta tasoittuu ajan myötä. Tätä kutsutaan euro-cost averaging -menetelmäksi, ja se poistaa paineen yrittää ajoittaa markkinoita täydellisesti – mikä on käytännössä lähes mahdotonta jopa ammattilaisille.
Hajauta riskit
Hajauttaminen tarkoittaa sijoitusten jakamista useaan kohteeseen sen sijaan, että panostaisit kaiken yhteen. Se on sijoittajan tärkein yksittäinen riskienhallintakeino. Jos laitat kaikki rahasi vain yhteen firmaan ja se epäonnistuu, menetät ison osan sijoituksistasi; hajauttamalla yhden kohteen heikko kehitys ei kaada koko salkkua.
Hajauttaa voi monella tasolla:
- Omaisuusluokittain: osakkeet, rahastot, korot, kiinteistöt ja pieni osuus kryptoa.
- Maantieteellisesti: eri maiden ja maanosien markkinat.
- Toimialoittain: esimerkiksi teknologia, terveys ja teollisuus.
- Ajallisesti: ostamalla säännöllisesti eri ajankohtina.
Muista kuitenkin, että hajauttaminen pienentää riskiä mutta ei poista sitä kokonaan. Mikään sijoitus ei ole täysin turvassa tappioilta.
Sijoittamisen verotus Suomessa
Sijoitusten tuotto on Suomessa pääomatuloa. Vuonna 2026 pääomatulovero on 30 prosenttia 30 000 euroon asti ja 34 prosenttia tämän ylittävältä osalta. Veroa maksetaan vasta, kun myyt sijoituksen voitolla (luovutusvoitto) tai saat esimerkiksi osinkoa; pelkästään arvonnoususta paperilla ei makseta veroa.
- Osakkeiden myyntivoitto: verotetaan luovutusvuonna. Luovutustappiot saa vähentää luovutusvoitoista verovuonna ja viitenä seuraavana vuonna.
- Pörssiyhtiöiden osingot: 85 prosenttia osingosta on veronalaista pääomatuloa ja 15 prosenttia verovapaata.
- Kryptovaluutat: myös kryptoa verotetaan pääomatulona. Verotettava tapahtuma syntyy, kun myyt kryptoa euroiksi, vaihdat sen toiseen kryptoon tai maksat sillä. Jos ostohintaa ei tiedetä, voi käyttää hankintameno-olettamaa (20 % myyntihinnasta alle 10 vuoden ja 40 % yli 10 vuoden omistuksessa).
Verotus on monelle aloittelijalle hankalin osa, joten tutustu aiheeseen huolella. Voit lukea tarkemmin, miten kryptovaluuttojen verotus toimii, ja verohallinnon ohjeet löytyvät aina vero.fi-palvelusta.
Seuraa ja päivitä sijoituksiasi
Kun olet päässyt alkuun, seuraa sijoituksiasi säännöllisesti mutta rauhallisesti. Seuraaminen ei tarkoita, että reagoit jokaiseen päivän heilahdukseen – päinvastoin, jatkuva kaupankäynti kasvattaa kuluja ja johtaa helposti tunnepohjaisiin virheisiin. Riittää, että tarkistat tilanteen esimerkiksi muutaman kuukauden välein ja tasapainotat salkun, jos jokin omaisuusluokka on kasvanut selvästi yli tavoitepainonsa.
Jos kryptosijoittaminen kiinnostaa laajemmin, voit tutustua myös siihen, miten Ethereumiin voi sijoittaa, ja siihen, miksi turvallinen kryptolompakko on olennainen osa digitaalisten varojen säilytystä.
Yleisimmät aloittelijan virheet
Moni sijoittaja oppii kantapään kautta. Nämä virheet voit välttää jo etukäteen:
- Sijoittaa rahaa, jota tarvitsee pian. Markkinat voivat olla alhaalla juuri silloin, kun rahat pitäisi nostaa.
- Yrittää ajoittaa markkinoita. Oikean osto- ja myyntihetken arvaaminen onnistuu harvoin johdonmukaisesti.
- Jahtaa kuumia vinkkejä. Sosiaalisen median ”varmat” tuotot ovat usein huijauksia tai jo myöhässä.
- Unohtaa kulut. Korkeat merkintä-, hallinnointi- ja kaupankäyntikulut syövät tuottoa vuosien varrella.
- Ei hajauta. Kaiken laittaminen yhteen osakkeeseen tai yhteen kryptoon on arpapeliä.
- Myy paniikissa. Arvonlasku realisoituu tappioksi vasta, kun myyt – malttaminen on usein paras strategia.
Kenelle sijoittaminen sopii?
Sijoittaminen sopii käytännössä kaikille, joilla on taloudellinen tilanne kunnossa: velat hallinnassa, hätävarasto kasassa ja aikaa antaa rahan kasvaa. Et tarvitse suuria summia etkä erityisosaamista, vaan maltin, kärsivällisyyden ja halun oppia. Jos taas tavoittelet nopeaa rikastumista tai sinun on vaikea kestää arvon heiluntaa, kannattaa aloittaa erityisen varovasti ja matalariskisistä kohteista. Tärkeintä on aloittaa ajoissa, pysyä suunnitelmassa ja antaa ajan tehdä työnsä.
Vastuuvapauslauseke
Tämä artikkeli on tarkoitettu yleiseksi tiedoksi sijoittamisen perusteista, eikä se ole sijoitusneuvontaa tai kehotus sijoittaa mihinkään tiettyyn kohteeseen. Kaikkeen sijoittamiseen liittyy riski sijoitetun pääoman menettämisestä, ja erityisesti kryptovaluuttojen arvo voi vaihdella voimakkaasti. Tee aina oma taustatutkimuksesi ja harkitse tarvittaessa riippumattoman asiantuntijan konsultointia. Luotettavaa, puolueetonta tietoa sijoittamisesta ja sijoituspalveluista tarjoaa Finanssivalvonta (finanssivalvonta.fi) sekä Kilpailu- ja kuluttajavirasto (kkv.fi).
Lähteet
Usein kysytyt kysymykset (FAQ)
Kuinka paljon rahaa tarvitsen aloittaakseni sijoittamisen?
Et tarvitse suurta summaa. Monessa rahastossa voi aloittaa kuukausisäästämisen jo muutamalla kymmenellä eurolla kuussa. Tärkeämpää kuin aloitussumma on säännöllisyys ja pitkä aikajänne.
Mikä on paras sijoituskohde aloittelijalle?
Laajasti hajauttavaa, edullista indeksirahastoa tai ETF:ää pidetään usein hyvänä aloituskohteena, koska se tarjoaa valmiin hajautuksen ja matalat kulut. Paras kohde riippuu kuitenkin aina omasta aikajänteestäsi ja riskinsietokyvystäsi.
Pitääkö sijoitustuotoista maksaa veroa Suomessa?
Kyllä. Sijoitusten tuotto on pääomatuloa, jota verotetaan vuonna 2026 30 prosentin verolla 30 000 euroon asti ja 34 prosentin verolla sen ylittävältä osalta. Veroa maksetaan vasta voiton realisoituessa, esimerkiksi myydessä.
Kannattaako aloittelijan sijoittaa kryptovaluuttoihin?
Kryptovaluutat ovat erityisen riskialttiita, koska niiden arvo voi heilahdella rajusti. Ne voivat olla pieni osa hajautettua salkkua, mutta aloittelijan ei kannata laittaa niihin rahaa, jonka menettäminen tuntuisi pahalta. Opettele perusteet ennen ostamista.
Mikä ero on arvo-osuustilillä ja osakesäästötilillä?
Arvo-osuustilillä voit käydä kauppaa osakkeilla, ETF:illä ja rahastoilla, ja voitoista maksetaan vero sitä mukaa kun niitä realisoituu. Osakesäästötili on tarkoitettu pörssiosakkeiden pitkäaikaissijoittamiseen, ja veron maksat vasta nostaessasi rahaa tililtä; talletuskatto on 100 000 euroa.